
新闻>>你的位置:开云(中国)kaiyun网页版登录入口 > 新闻 > 体育游戏app平台高端订价带来的高毛利正在冉冉消化AI研发的固定成本-开云(中国)kaiyun网页版登录入口
体育游戏app平台高端订价带来的高毛利正在冉冉消化AI研发的固定成本-开云(中国)kaiyun网页版登录入口
发布日期:2026-11-19 12:04 点击次数:162
/王慧莹体育游戏app平台
剪辑/子夜
九月开学季按期而至,当千万中小学生背起书包重返课堂时,书桌前的学习装备正悄然完成一轮代际更迭。
据青岛播送电视台报谈,青岛书城的一家AI学习机门店本年暑假初始AI学习机销售量比之前大了许多,销售量岑岭从七月底一直捏续到九月上旬,开学前夜销售量增多了70%驾驭。
AI学习机卖得火热不假,但拉通通盘学习机大盘来看,情况并不乐不雅。洛图科技数据骄气,2026年上半年,中国粹习平板全渠谈销量228.7万台,同比下滑14.2%,瞻望全年降幅可能扩大至16.7%。
与此同期,份额在加快向头部聚合。2026年上半年,功课帮、学而想、科大讯飞、猿指示四大品牌臆测占据79.4%的销量份额,同比升迁11.6个百分点。2000元以下初学机型捏续萎缩,3000-3999元价钱段占比同比升迁8.4个百分点。
挥霍者的遴荐很明确,不一味为廉价买单,为AI指示+教研本事付费。
这场结尾体验的迭代,折射出在线栽植行业全链路的AI转型竞速。2026 年上半年,国内在线栽植阛阓仍处于调度放松周期,用户增长红利消退,但学而想、猿指示、功课帮等头部在线栽植玩家对AI工夫的进入却逆势加码。
从密集接入通用大模子,到快速推出自研垂类栽植大模子,从软件端的功能重构到硬件端的价值升级,各家沿着互异化旅途鼓舞转型,共同将行业竞争推向了AI深水区。
AI海潮下,在线栽植开启进口争夺
DeepSeek接入潮昔时一年多,在线栽植行业还在迎来新变化。
昔时,行业一度认为AI转型便是接上通用大模子,但一年半昔时,真实的分水岭才浮出水面。尤其是当大厂带着更强的底座模子和更大的流量池入场,在线栽植公司如若只接入通用大模子,那简直莫得壁垒。
浅陋来说,2026年的中国在线栽植阛阓,AI一经不再是有莫得的问题,而是深不深的问题。能不可把“懂栽植”升沉成AI的涵养本事,决定了在线栽植公司在进口争夺中能不可守住阵脚。
各家都在抢用户学习行径的第一触点。但何如抢,遴荐各不交流。
在头部玩家中,学而想走的是一条双核驱动的门道。其学习机搭载自研九章大模子与通用大模子双核系统,九章负责学问点的精确分析与学问图谱联动,通用大模子负责话语带领与逻辑推理,两者单干明确。
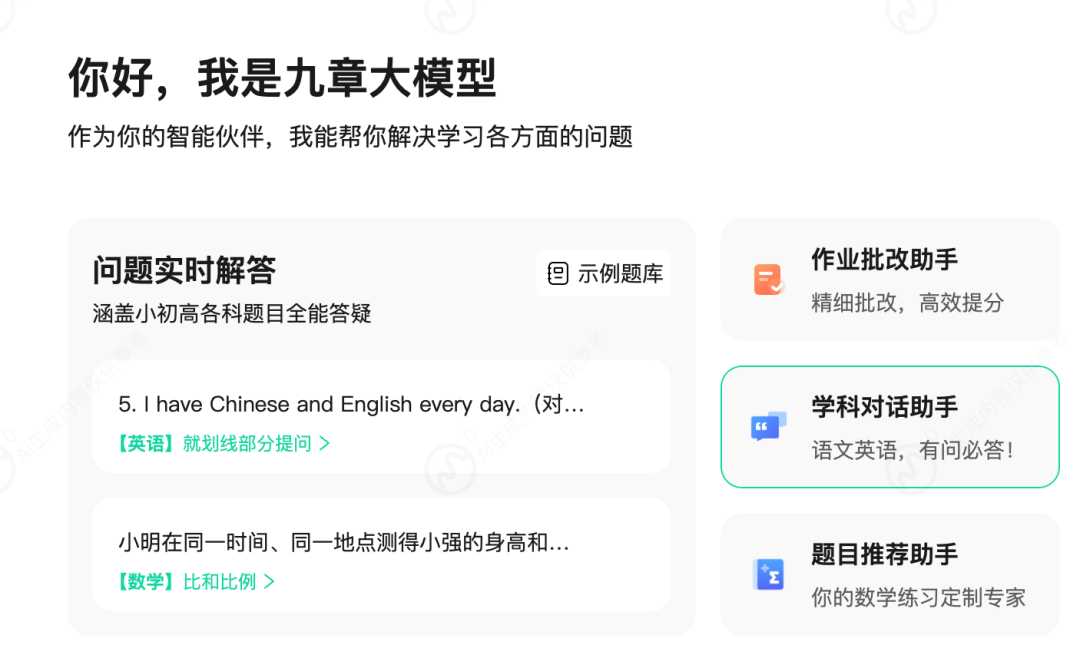
2026年,学而想的布局更为频频,面向教师端推出行业首款AI桌面智能体“九章龙虾”,内置教案生成、学情分析、课件制作、功课删改等教师专用技巧,深度买通飞书、钉钉等办公器用;面向学生端则推出“小精龙”智能体,整合动态学情会诊、栽植专属Skill链与厚谊追随系统,提供全经过、全学科的AI伴学就业。
从教师端到学生端,学而想AI布局并非对既有业务的浅陋加捏,而是对涵养经过的系统性重建。
另一边,手脚依靠搜题器用崛起的玩家,功课帮的AI转型围绕“流量进口升级”伸开,中枢逻辑是将传统的搜题器用升级为全场景伴学进口。
2026年8月,功课帮发布“AI超等老师”,依托自研栽植大模子与百亿级学情大数据,隐敝学情会诊、错因溯源、答疑讲授、功课指示、幽静培优、个性化学习筹画等全学习场景。
与传统AI答疑不同,AI超等老师并非被迫恭候用户发问,而是大概主动追问、带领想路,模拟真东谈主教师的涵养逻辑。除了大屏学习场景,功课帮还推出了迁移式听学迷惑“口袋AI老师”,将AI伴学就业从家庭书桌延迟至上学路上、睡前、户外等碎屑化场景。
功课帮的进口升级,本色上是把搜题单一需求的流量进口,改进为学习经过就业进口,用户停留时长、付费升沉率都会随之升迁。
既莫得搜题的超等流量进口,也莫妥贴先布局硬件起量,猿指示遴荐了一条互异化的进口门道,用AI在阅读场景中造进口。
本年7月,猿指示负责上线“AI大阅读”,面向小学二至六年龄学生提供一双一AI伴读就业,年订价1499元,每月带领孩子精读一册好书,在阅读全程提供个性化的启发式追问与反映。
这背后,青少年阅读阛阓耐久存在优质、规模化、个性化三者难以同步实现的结构性矛盾,AI正好提供了破解这一矛盾的钥匙。1499元的年订阅订价将昔时仅属于高价家教的启发式带领,以平均每次课不到15元的成本推向普惠。
在教师端,猿指示旗下飞象星球推出“飞象老师”AI涵养助手,教师只需以当然话语描摹涵养创意,即可生成可交互的涵养动画与游戏化课件,现在已从1.0升级至3.0版块,平台累计千里淀超1000万份一线教师资源。
比拟之下,高途走的是“Scale with AI”门道,通过AI将经过考证的运营本事从单点诈欺延迟至业务全经过,升迁高质料居品与就业的规模化供给本事。
高途罗致大模子接入+产学研长入+垂直模子研发的模式重构进口。高途在上海徐汇确立“高途AI栽植研发中心”,助力高途打造栽植垂直模子;还与复旦大学东谈主工智能篡改与产业谋划院相助围绕“个性化栽植妄言语模子智能体”伸开相助。
值得留神的是,高途弥远强调AI期间“好老师”的中枢价值在于“育东谈主”。在高途草创的“主讲+二讲+AI伴学”三师模式中,主讲老师负责中枢学问训导;二讲老师承担学习过程管制、个性化答疑和厚谊支捏等职能,是邻接主讲讲课与个体学习的关键门径;AI则镶嵌涵养全经过,放众人资详细本事规模。
与大多半玩家走通用大模子+垂类大模子的双引擎旅途不同,科大讯飞走的是全栈自研的进口门道。以星火栽植专属大模子为中枢,同期布局B端涵养场景与C端家庭场景两大进口。
在B端涵养场景,以科大讯飞最新发布的教师超等智能体讯飞星光2.0为例,基于星火X2.5大模子底座本事,教师的近似性职责、H5制作难题等都不错用讯飞星光2.0来提效。
在C端学习场景,学习机仍是中枢进口。本年2月科大讯飞发布的T90系列学习机,搭载星火X2大模子,引入超拟东谈主AI老师“晓悦”,通过启发式发问带领孩子想考而非平直给出谜底。
本色上,各家的AI重构逻辑亦然进口之争。当用户际遇学习问题时,第一个翻开的APP、第一个猜想的器用、第一个使用的迷惑,便是价值最高的进口。谁能在进口争夺中占据上风,谁就为下一阶段的硬件变现和财务完结奠定了基础。
硬件落地,AI转型的账谁来付?
如若说软件端的进口争夺是AI转型的上半场,中枢是抢用户、占场景,那么硬件端的买卖完结便是下半场的中枢考题,中枢是算成本、找模式。
AI研发是重进入、长周期的生意,大模子锻练、算力采购、教研适配都需要捏续的资金注入。据艾瑞盘考《2026年中国GenAI+栽植行业发展发达》,头部栽植科技企业研发进入中,AI大模子、学情数据、智能交相互关的进入占比遍及朝上60%。
这笔繁华的成本,最终要通过居品变现来隐敝。而学习机手脚现时栽植AI最熟练的硬件载体,成为了各家考证买卖模式的主战场。
一个值得情态的行业事实是,2026年上半年,国内学习机阛阓呈现量跌价涨的方式。
洛图科技数据骄气,2026年618大促周期内,中国粹习平板线上全渠谈销量为36.0万台,同比下滑18.2%,销售额13.1亿元;同期行业均价逆势高涨8.3%,达到3635元/台。
2026年4月国内学习机线上销量同比下跌10.6%,但行业AI学习机渗入率已升至69.7%,带大模子的机型基本成为主流。
销量和销售额在跌,均价却在涨,驱动价钱高涨的中枢变量恰是AI。2026年上半年,功课帮、学而想、科大讯飞、猿指示四大品牌臆测占据中国粹习平板79.4%的销量份额,同比升迁11.6个百分点,头部聚合度捏续走高。
当价钱不再由硬件配置决定,而由AI本事界说;当溢价不再向渠谈歪斜,而向头部品牌聚合,这是一场AI对在线栽植硬件居品的重构。
重构之下,头部玩家走出了不同的变现旅途。更深层看,这种分化并非当场的计策遴荐,而是由企业的基因决定的。教研基因的企业走溢价门道,流量基因的企业走规模门道,内容基因的企业走订阅门道。
自带教研基因的学而想,遴荐卡位高端学习机阛阓。2026年6月,学而想发布T6系列学习机,要领版订价6899元,T6 Max顶配订价11999元,成为学而想首款万元级学习机。
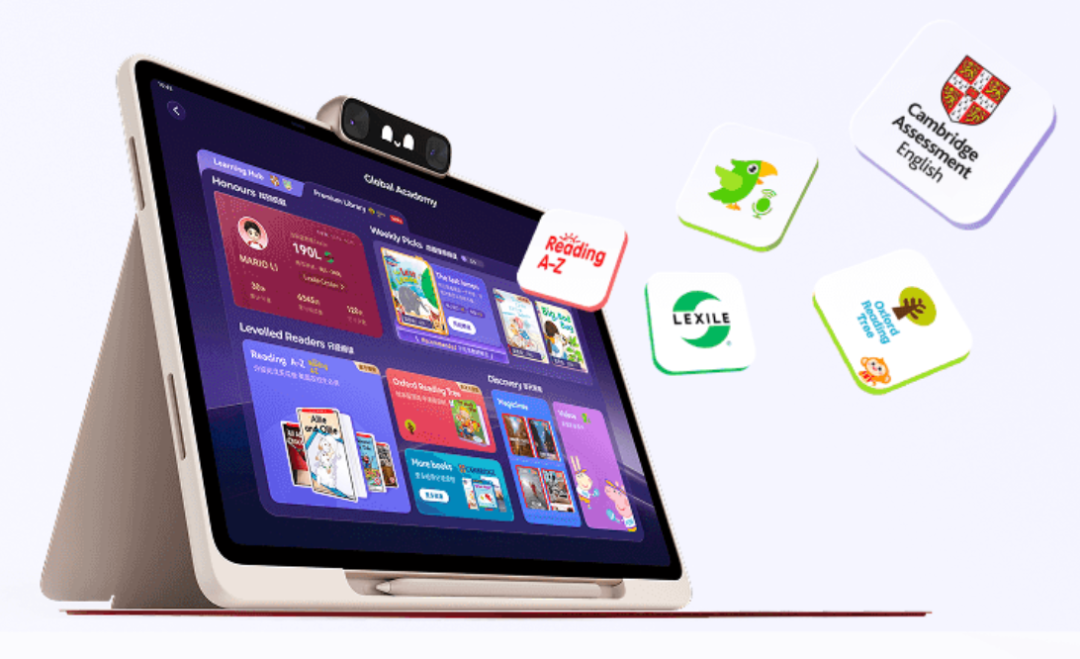
撑捏万元订价底气的,是学而想的教培体系和国际资源。和T6系列学习机同步发布的,还有培优AI家教、“国际学院顶尖好内容”全新英语学习体系,学而想试图通过独家垂直教研内容建立高端品牌心智,解脱单纯比拼屏幕、算力、AI答疑功能的红海竞争。
从数据来看,以学习机为中枢的内容措置决策板块已成为好畴昔增长最快的业务。
扫尾2026年2月28日的2026财年,该板块收入达到10.62亿好意思元,同比增长48.4%,远高于学习就业过甚他业务26.9%的增速。
2027财年第一季度(2026年3月至5月),学习机板块在挥霍电子需求疲软、上游组件成本上行的环境下依旧实现收入同比增长,迷惑端周活跃迷惑朝上200万台,周活跃率保管80%,单迷惑日均使用时长约1小时。
此外,好畴昔通过主动优化库存结构、精简冗余SKU、调度居品组合,以居品结构优化对冲成本压力,优先保险硬件板块中耐久利润率水平。2027财年第一季度公司举座毛利率达到57.8%,同比升迁2.9个百分点,销售用度率同比下跌8.7个百分点至22.7%,用度投放后果捏续升迁。
换言之,高端订价带来的高毛利正在冉冉消化AI研发的固定成本,但距离盈利还有一段距离。2027财年第一季度电话会上,好畴昔管制层显现“学习迷惑利润已有所改善”,但尚未给出扭亏时期表。
相同走高端化门道的还有科大讯飞。2026年上半年,其AI学习机在6000元以上价位段的线上占比提高至49%。科大讯飞首创东谈主刘庆峰在事迹证实会上显现,7月科大讯飞学习机在提价的情况下,销量同比增长朝上30%。
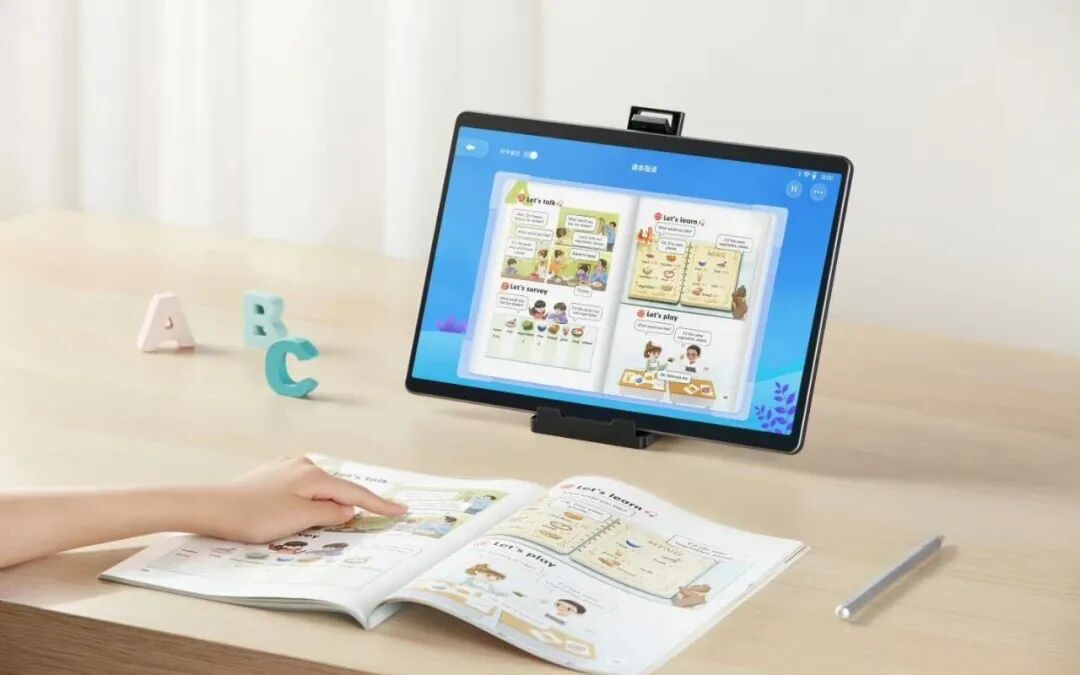
尽管上半年受存储芯片加价、阶段性产能缺货影响,学习机举座销量小幅波动,但科大讯飞守住了高端学习机阛阓。贤慧栽植业务上半年实现营收34.90亿元,是公司盈利本事最强的业务板块。
这背后,是科大讯飞对研发的捏续高进入。2026年上半年,科大讯飞举座研发进入达30.07亿元,同比增长25.73%,占营收比重朝上25%。
功课帮则走出了完全相背的旅途,遴荐以规模换成本,靠销量摊薄AI研发的固定进入。2026年上半年,功课帮学习机全渠谈销量份额达30.7%,位居行业第一,一季度份额更是高达32.9%,同比升迁4.6个百分点。其主打居品聚合在 2000元级中端阛阓。
对功课帮而言,AI研发是一笔固定成本,卖得越多,单台分管的成本就越低。凭借搜题期间积贮的海量用户基础和流量上风,功课帮大概快速实现硬件的规模化销售,用规模效应消化AI进入。
值得留神的是,本年8月,功课帮发布Z100、X70 Ultra 两款高端旗舰机型,并发布AI超等老师,负责向高端阛阓可贵,试图在规模上风之上再升迁利润水平。
这种模式起量快、阛阓份额高,但毛利低,对供应链和运营后果条件极高,一朝销量下滑,成本压力就会显现。
高途走出了互异化的硬件旅途,硬件抵御直手脚盈利主体,而是课程就业的延迟载体。
高途2026财年第二季度收入16.7亿元,同比增长20.2%,现款收入26.9亿元。Pad等硬件居品不追求硬件本人的利润,中枢在于为课程和AI就业提供场景进口,最终变现追忆课程就业本人。在高途的营收结构里,学习就业收入孝敬了朝上95%的营收。
换言之,AI更像是高途的提效器用。在教研端,AI匡助重构内容坐褥经过,部分场景下后果升迁达到5至8倍;在课程委用和二讲就业端,AI补助和质检本事带动线上业务的春季更生续班率同比大幅升迁朝上5个百分点。
这两年,考公激越之下,大学生业务成为高途的增量。围绕大学生群体隆盛且多元的需求,高途真切挖掘从学习成长到劳动发展的连气儿就业场景,进一步深化大学生升学考试和公职考试业务的协同整合。高途2026财年第二季度,大学生考试和公劳动务臆测收入与收款同比增速均朝上40%,筹谋现款流同比大幅升迁。
高途继公考业务线的高途过考Pad后,推出头向考研场景的考研Pad,居品基于华为擎云平台定制,深度整合HarmonyOS与高途自研的智学系统,内置名师资源库与AI删改、学情会诊功能,构建起“课程+AI器用+硬件结尾”的闭环委用体系。
猿指示的硬件布局相对较晚,其中枢变现模式依然是软件订阅。正如上文提到,AI大阅读罗致年费订阅制,价钱在千元驾驭,依靠捏续的内容更新和AI就业留下用户。
本色上,猿指示是在用捏续付费来讲明,AI栽植居品不是一次性的硬件挥霍,而是不错产助耐久用户价值的学问就业。这套模式的挑战在于,它需要让家长接纳AI伴读这一全新品类,并在续费率上讲明买卖模式的可捏续性。
从行业视角看,这四种模式莫得皆备的优劣,仅仅各有侧重。不管哪种模式,都是在复兴消失个问题:AI 转型的成本,最终由谁来承担?
谜底正在玩家们的遴荐中渐渐明晰。
从结尾到生态,
在线栽植AI转型的终局之战
当AI功能渐渐成为行业标配,单纯比拼“有莫得AI”一经失去了意旨。2026年下半年,行业竞争的焦点一经从“AI好不好”,进一步转向 “生态完不圆善”。
从耐久竞争维度看,在线栽植AI转型的终局,不会是单一居品的生效,而是生态体系的胜出。
AI本事的升迁依赖数据,数据来私用户行径,用户行径散播在不同场景。谁能隐敝更多学习场景,谁就能赢得更圆善的数据,谁的AI就会越用越好,酿成正向轮回。
硬件参数趋于同质化确当下,头部玩家的竞争早已超出了单一居品的规模,初始向平台化、生态化宗旨演进。
学而想与华为鸿蒙生态的相助最具代表性。5月20日,华为平板与学而想负责达成独家计策相助,学而想学习中心以系统级原生形态入驻华为鸿蒙栽植空间。此外,B端层面,学而想推出“九章爱学”校园多场景 AI 学习系统,向公立学校输出底层大模子本事,隐敝备、教、练、测、评全涵养经过。
这种平台化的想路,意味着学而想不再仅仅卖硬件,而是在构建一个不错对外输出的AI栽植本事平台。
事实上,C端和B端双线布局是全行业的共鸣。头部玩家简直都酿成了C端作念买卖变现、B端作念场景数据的双轮方式。
功课帮依托云想智学贤慧栽植决策,落地宇宙超2400所学校,用课堂学情数据优化C端伴学居品;猿指示旗下飞象老师3.0就业宇宙3500余所学校,将一线涵养反映注入AI大阅读的模子锻练;高途通过与腾讯云、出书社的产业相助,将AI涵养本事渗入进校内场景,反向赋能C端课程就业。
科大讯飞还走出了政府端的门道,走出AI基础设施运营商门道,构建起“政府端—学校端—家庭端”三级联动的圆善栽植生态。科大讯飞以星火大模子为工夫底座打造讯飞星枢栽植数智基座,扫尾2026年上半年已落地多个学校,买通区域、栽植集团、单校三级数据通谈。
2026年上半年,讯飞绽放平台业务营收达37.05亿元,稀奇贤慧栽植成为第一大收入开首,科大讯飞正在从栽植居品提供商转向栽植AI基础设施运营商。
玩家们多线布局的底层逻辑高度一致,只须买通校内校外两个中枢场景,才能拿到最圆善的学习行径数据,构建起真实的AI栽植壁垒。
多线策略共鸣底座之上,各家的生态外延拓展走出了完全不同的旅途,分化出了出海、跨界、就业闭环等多个宗旨。
功课帮遴荐的是空间拓展门道,把国内考证熟练的AI栽植模式复制到外洋,打造人人化生态。国内阛阓增长见顶后,东南亚、中东等新兴阛阓成为新的增长极。
旗下AI搜题诈欺Question.AI依靠免费策略、全学科题目解析本事切入北好意思、东南亚等栽植器用赛谈,曾阶段性冲进好意思国App Store栽植榜单前哨。更值得情态的是其AI追随居品PolyBuzz,2025年12月单月探员量冲突4200万,在人人AI WEB TOP30中排行朝上Kimi。
猿指示的生态延迟遴荐了轻金钱跨界门道。2026年6月,猿指示AI大阅读与北京师范大学新闻传播学院少儿阅读与童书评价谋划中心长入开展“AI工夫赋能儿童个性化阅读带领的实施谋划”课题,围绕儿童阅读判辨发展过程伸开探索。
此外,猿指示与宇宙25家国度一级博物馆启动“博物馆新知指标”,把文博资源升沉为分级阅读内容,延迟阅读的场景规模。
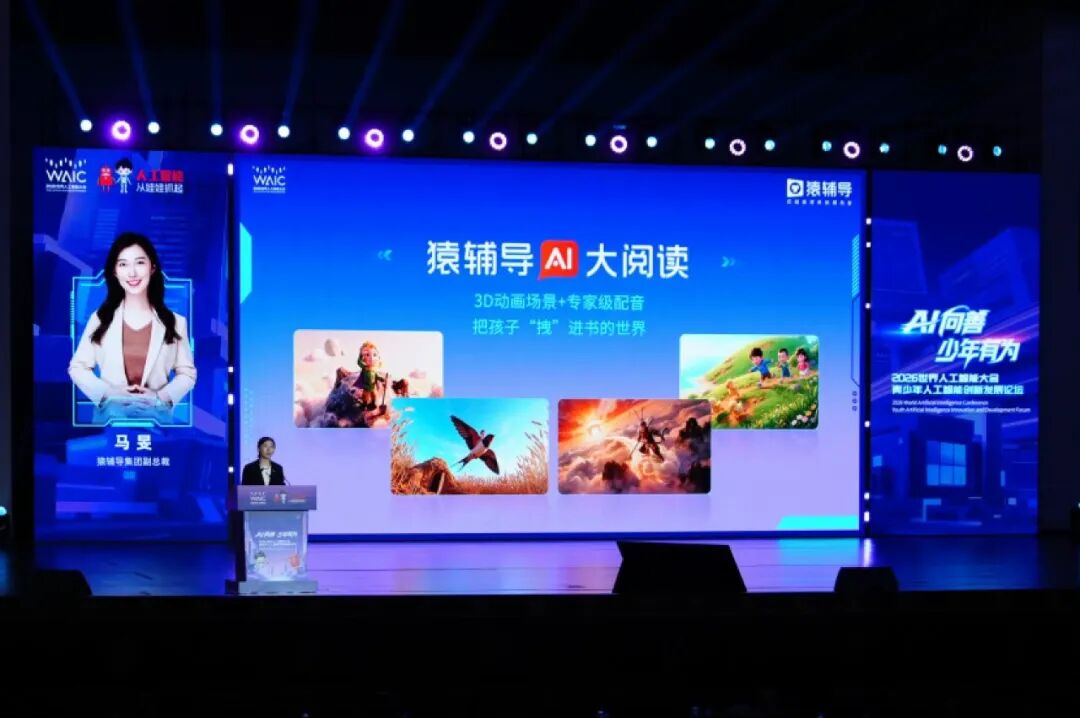
猿指示不作念全链条重金钱布局,而是聚焦AI阅读这个中枢本事,通过相助接入优质资源和结尾进口,用最轻的形状搭建起最广的场景生态。
高途则围绕就业本人,深耕线上线下就业闭环。高途在宇宙开设九大线下校区,并在郑州、武汉两地确立“梦中心”旗舰基地,将线上积贮的涵养本事和运营本事向线下场景延迟,扫尾二季度已实现满员运营。
高途首创东谈主陈向东对这套移交的定位是本事复利。增长的驱能源不再依赖单纯的规模蔓延,而是源于对既有涵养、工夫与运营本事的捏续放大。
不管旅途怎么分化,总共玩家都濒临着共同的行业挑战。
第一重挑战来自通用大模子的降维竞争。跟着DeepSeek、豆包等通用大模子捏续优化栽植场景本事,以致平直推出栽植专属版块,垂类大模子的上风规模正在被压缩。
如若栽植公司的AI本事不可捏续在学问点精确度、涵养逻辑适配性上拉开差距,就会濒临被通用模子替代的风险。这亦然头部玩家坚捏自研大模子、加快渗入B端校园场景的中枢原因,只须构建起教研数据、涵养逻辑、场景相识的深层壁垒,才能抵御通用大模子的冲击。
第二重挑战是B端阛阓的规模化盈利难题。校内阛阓空间广袤,但决策链条长、采购周期慢、定制化需求多,很难快速实现规模化盈利。现在头部企业的B端业务大多仍处于进入与试点阶段,更多是手脚数据开首和计策布局,何时大概孝敬雄厚的现款流,仍是全行业待解的命题。
第三重挑战是AI的耐久进入成本压力。大模子锻练、算力采购、东谈主才招聘都是捏续的重进入,而栽植行业的付费本事和付费意愿有明确的天花板。如若不可捏续升迁运营后果,优化进入产出比,再丰足的老本也难以撑捏耐久的进入。
从本色上看,在线栽植AI转型的终局,是一场生态广度与运营后果的双重比拼。生态的广度决定了数据的规模和抗风险本事,运营的后断然定了进入产出比和耐久盈利本事。
2026年过半,在线栽植AI转型的上半场刚刚扫尾。进口的争夺一经分出初步赢输,硬件的落地正在接纳阛阓的实际,生态的构建才刚刚初始。这场走动莫得终局,只须捏续进化的企业,才能留在牌桌上。
 海量资讯、精确解读,尽在新浪财经APP
